Reforma
Reforme ou amplie o imóvel com a carta de crédito do consórcio, sem juros.
R$ 100.000,00
Carta de crédito para comprar casa, apartamento ou terreno, sem juros e sem entrada.
Valores de referência para reforma, apartamento, casa e sobrado no Consórcio de Imóvel Itaú. Você escolhe o valor da sua carta de crédito.
Reforme ou amplie o imóvel com a carta de crédito do consórcio, sem juros.
R$ 100.000,00
Compre seu apartamento novo ou usado com parcelas que cabem no orçamento.
R$ 700.000,00
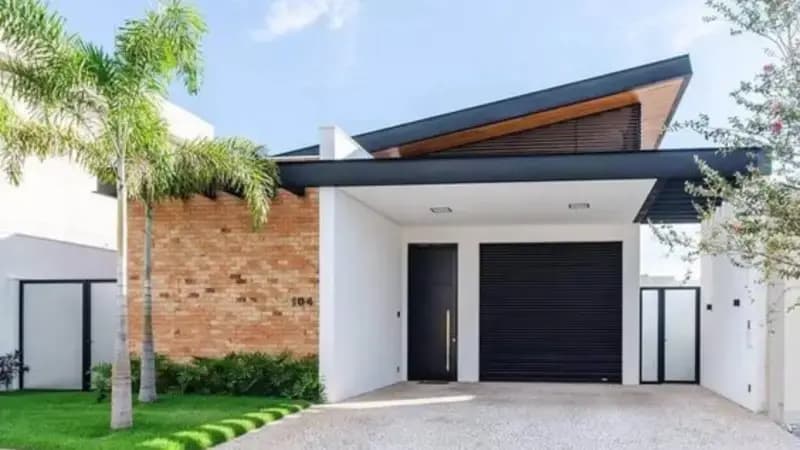
Casa pronta, em condomínio ou não, comprada com a carta de crédito.
R$ 800.000,00
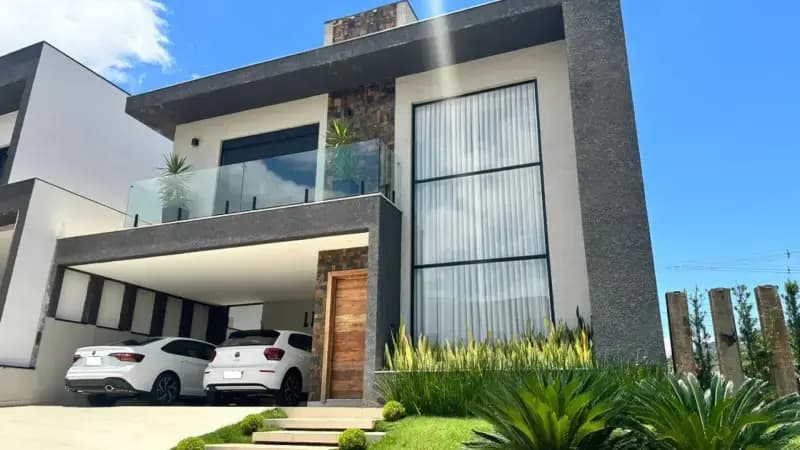
Cartas de crédito de valor maior para imóveis de alto padrão.
R$ 2.400.000,00
O consórcio de imóvel Itaú não serve só para comprar a casa pronta. A mesma carta de crédito pode pagar um terreno, a construção ou a reforma, e até quitar um financiamento que você já tem.
O consórcio imobiliário Itaú aceita imóvel novo ou usado, residencial ou comercial, desde que a matrícula e a documentação estejam regulares e o imóvel seja aprovado como garantia pelo Itaú Consórcios.
Da simulação até a escritura, em três etapas.
Defina o valor do imóvel e o prazo, que pode chegar a 240 meses. As parcelas não têm juros.
Todo mês tem contemplação por sorteio e por lance. Você pode dar lance livre ou lance fixo, com recursos próprios, com lance embutido de até 30% da carta ou com o FGTS.
Contemplado e com o crédito aprovado, você usa a carta de crédito do consórcio imobiliário para comprar o imóvel novo ou usado, o terreno, construir ou reformar.
Prazo longo, FGTS e lance embutido para chegar mais rápido ao seu imóvel.
Você paga só a taxa de administração, diluída nas parcelas. Num financiamento imobiliário, os juros correm por todo o contrato.
Com um prazo maior, a parcela fica menor e cabe melhor no orçamento da família.
Use o saldo do FGTS para dar lance e tentar antecipar a contemplação, conforme as regras da Caixa.
Dê um lance com parte da própria carta de crédito. Nos grupos com lance fixo de 40%, o lance embutido se soma a 10% de recursos próprios.
No Consórcio de Imóvel Itaú, a contemplação acontece por sorteio ou lance. Conforme o grupo, você pode ofertar lance livre, com o percentual que escolher, ou lance fixo de 40%, formado por até 30% de lance embutido mais 10% de recursos próprios.
O FGTS pode ser usado para ofertar lance, amortizar o saldo devedor ou quitar a cota, seguindo as regras da Caixa Econômica Federal. Alguns grupos do consórcio imobiliário Itaú também oferecem parcela reduzida de 30% até a contemplação.
A carta de crédito e as parcelas são atualizadas pelo índice previsto no contrato do grupo, que pode ser o INCC ou uma taxa prefixada.
Compare antes de decidir como comprar o seu imóvel.
| Critério | Consórcio | Financiamento |
|---|---|---|
| Juros | O consórcio não tem juros. | Tem juros, que aumentam o valor final pago. |
| Entrada | Não exige entrada. | Normalmente exige entrada. |
| Custos | Taxa de administração diluída nas parcelas e encargos previstos em contrato. | Juros, IOF e tarifas previstas em contrato. |
| Quando você recebe | Na contemplação, por sorteio ou lance (livre, fixo ou embutido). | Logo depois da aprovação do crédito. |
| Indicado para | Quem pode planejar a compra. | Quem precisa do bem imediatamente. |
No financiamento imobiliário, os juros correm por todo o contrato, que costuma ser longo. Por isso, quem pode planejar a compra tende a pagar menos no consórcio.
simulação personalizada
Resposta rápida com opções alinhadas ao seu perfil e objetivo.
Campos obrigatórios aceleram seu atendimento.
FGTS, lance fixo, lance embutido, parcela reduzida, documentação do imóvel e o que fazer depois da contemplação.
No Consórcio de Imóvel Itaú, você escolhe o valor da carta de crédito e o prazo de pagamento. Após a contemplação, pode comprar, construir, reformar ou adquirir um terreno, conforme as regras do Itaú Consórcios.
O Consórcio Imobiliário Itaú pode ser utilizado para comprar casa, apartamento, sala comercial, terreno urbano, imóvel novo ou usado, conforme a documentação e as condições do grupo.
Sim. A carta de crédito do Consórcio de Imóvel Itaú pode ser usada para construção, reforma estrutural ou ampliação, desde que o projeto e os documentos sejam aprovados pelo Itaú Consórcios.
Sim. O FGTS pode ser utilizado no Consórcio Imobiliário Itaú, inclusive para ofertar lance, desde que sejam respeitadas as regras da Caixa Econômica Federal, do FGTS e do contrato do grupo.
Sim. Nos grupos que permitem essa modalidade, o consorciado pode utilizar o FGTS, até 30% de lance embutido e 10% de recursos próprios para formar o lance fixo de 40% no Consórcio de Imóvel Itaú.
Sim. No Consórcio Imobiliário Itaú, o consorciado pode combinar o FGTS, o lance embutido de até 30% e recursos próprios para ofertar um lance livre, respeitando as regras da Caixa e do grupo.
O lance fixo de 40% no Consórcio de Imóvel Itaú é uma oferta formada, quando permitido, por até 30% de lance embutido mais 10% de recursos próprios. Os participantes que ofertarem o mesmo percentual concorrem entre si.
Sim. O lance livre permite que o consorciado escolha o percentual que deseja ofertar. A contemplação depende da classificação dos lances e das regras da assembleia do Itaú Consórcios.
Sim. Alguns grupos do Consórcio de Imóvel Itaú oferecem parcela reduzida de 30% até a contemplação. Campanhas específicas podem oferecer redução de até 50%, conforme o plano contratado.
No Consórcio Imobiliário Itaú, a carta de crédito e as parcelas são atualizadas conforme o índice previsto no contrato do grupo. O Itaú informa que, em determinados grupos, pode ser utilizado o INCC ou uma taxa prefixada, conforme as condições de contratação.
Sim. Após a contemplação, a carta de crédito do Consórcio de Imóvel Itaú pode ser utilizada para quitar financiamento imobiliário da mesma categoria, desde que a operação seja aprovada.
Não. Após a contemplação no Consórcio de Imóvel Itaú, o consorciado pode aguardar para utilizar a carta de crédito, desde que mantenha as parcelas e demais obrigações em dia. A liberação do crédito depende da análise de crédito, da documentação e da constituição das garantias exigidas pelo Itaú Consórcios.
Se você não comprar imediatamente o imóvel, o crédito contemplado permanece disponível, sujeito às regras do contrato e à atualização prevista para o grupo. No Consórcio Imobiliário Itaú, após 180 dias da homologação da contemplação, o consorciado ativo e com as parcelas em dia pode solicitar o recebimento do crédito em espécie. Havendo saldo devedor, ele será descontado do valor disponível.
Em regra, a aquisição de casa ou terreno com impostos, como IPTU, pendentes não é liberada enquanto a situação não for regularizada. O imóvel do Consórcio de Imóvel Itaú precisa apresentar documentação adequada, matrícula atualizada e condições para constituir garantia. Eventuais tributos e despesas vinculados ao imóvel são responsabilidade do consorciado e podem exigir quitação antes da liberação do pagamento.
O Consórcio Imobiliário Itaú não deve ser utilizado para comprar imóvel ou terreno que ainda esteja em inventário sem a conclusão do procedimento e a regularização da matrícula. O imóvel precisa estar livre e desembaraçado de ônus reais e ser aprovado na avaliação do Itaú Consórcios.
Não há autorização automática para compra direta em leilão. A operação somente poderia ser analisada previamente pelo Itaú Consórcios se o imóvel estiver livre e desembaraçado de ônus, sem ocupação ou impedimentos de transferência, com matrícula regular e documentação aceita. A aprovação deve ser obtida antes de qualquer lance ou compromisso de compra.
Sim. No Consórcio de Imóvel Itaú, o bem escolhido passa por avaliação e análise documental. Se o imóvel não constituir garantia adequada, estiver com ônus, ocupação, divergência relevante de área ou outra situação que prejudique a segurança do grupo, o Itaú Consórcios pode solicitar outro imóvel, garantia adicional ou negar a utilização daquele bem.
É um lance feito com parte da própria carta de crédito. No consórcio de imóvel Itaú, você pode usar até 30% da carta. Se o lance for vencedor, o crédito que você recebe diminui no mesmo valor.
O prazo pode chegar a 240 meses. Quanto maior o prazo, menor o valor da parcela.
Não. Você paga a taxa de administração, um percentual sobre o valor da carta que vem diluído nas parcelas. Em alguns planos, parte dela é antecipada nas primeiras parcelas, sem mudar o valor total contratado.
O consórcio não tem juros nem entrada, então o custo total costuma ser menor. Em troca, você recebe o crédito na contemplação. O financiamento libera o dinheiro mais rápido, mas com juros durante todo o contrato.
Você recebe uma comunicação oficial. Se foi por lance, é preciso pagá-lo no prazo, e se usou FGTS, comprovar o saldo também no prazo. Depois você envia os documentos seus e do imóvel, passa por uma nova análise de crédito e, com a aprovação, o pagamento é liberado.