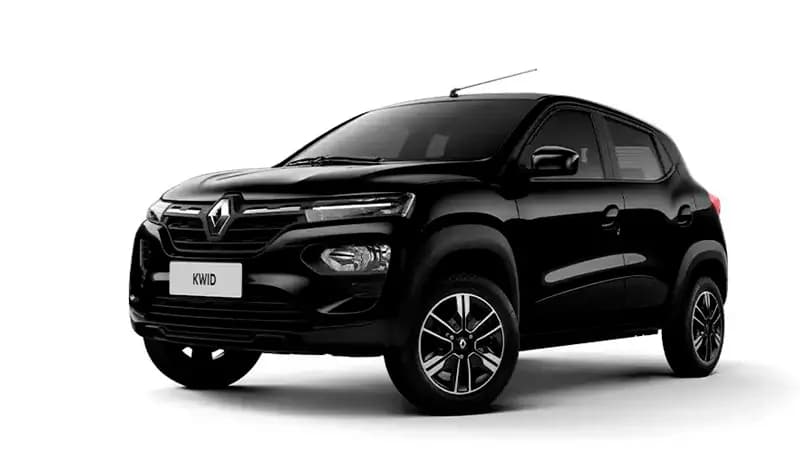
Compacto
Renault Kwid
Carro de entrada, econômico e fácil de manter. Bom para o primeiro carro ou para rodar na cidade.
Seu carro zero ou usado pelo consórcio de automóvel, sem juros e sem entrada.
Alguns exemplos de carros que você pode comprar com a carta de crédito do Consórcio de Carro Itaú. Vale qualquer marca e modelo.
Compacto
Carro de entrada, econômico e fácil de manter. Bom para o primeiro carro ou para rodar na cidade.
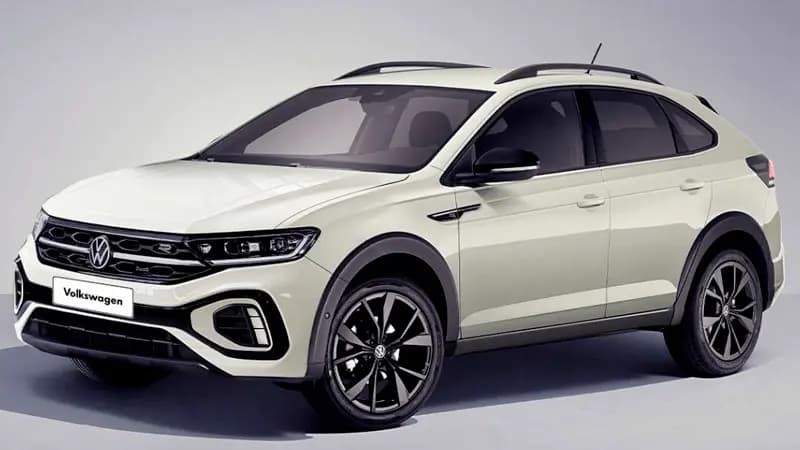
SUV compacto
Para quem quer trocar o hatch por um SUV, com mais espaço e posição de dirigir mais alta.
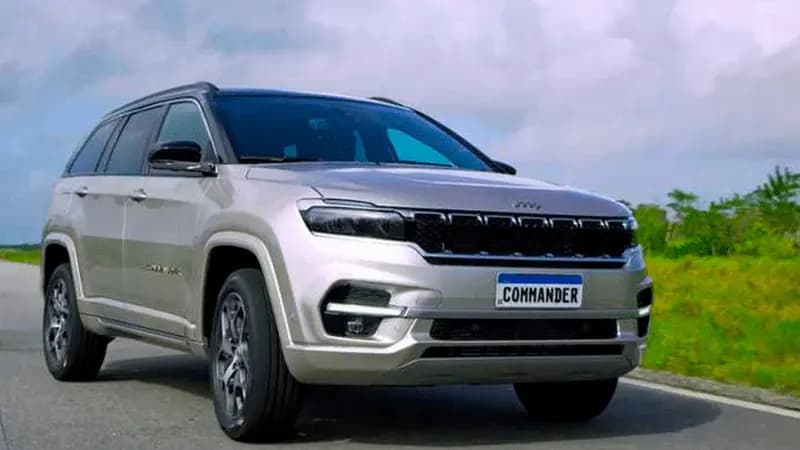
SUV de 7 lugares
Espaço para a família e para a bagagem de viagem. Uma carta de crédito maior, paga em parcelas sem juros.
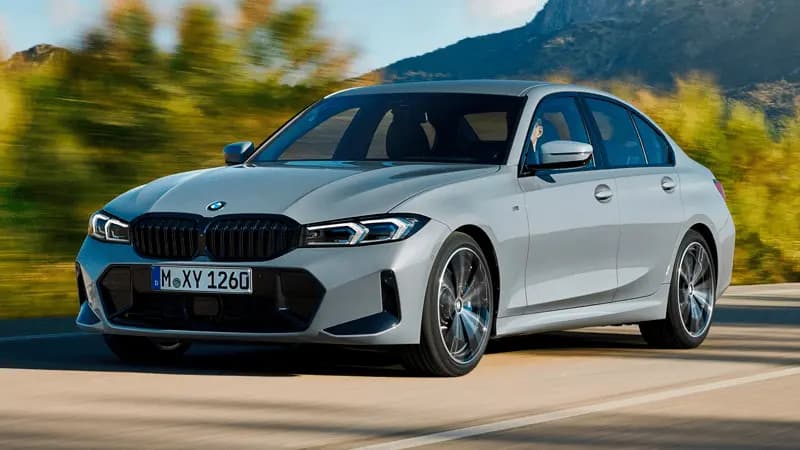
Sedã premium
O consórcio também vale para carros premium. Você planeja a compra do sedã sem entrada e sem juros.
Com o consórcio de automóvel Itaú, você compra o carro que quiser, zero ou seminovo, sem dar entrada e sem pagar juros. O valor da carta de crédito é você quem escolhe, de acordo com o carro que tem em mente e com a parcela que cabe no seu mês.
O consórcio de veículo Itaú vale para carro de passeio, utilitário, SUV, picape e veículo elétrico. O carro usado precisa ter chassi e documentação regular, e veículos com histórico de leilão não são aceitos como garantia.
Do primeiro pagamento até a chave na mão, em três etapas.
Defina o valor do carro que você quer e o prazo. As parcelas não têm juros, só a taxa de administração diluída.
Todo mês há contemplação por sorteio e por lance. Um lance livre, fixo ou embutido pode antecipar a sua vez.
Contemplado e com o crédito aprovado, você usa a carta de crédito para comprar um carro de passeio, utilitário ou elétrico, zero ou usado com até 8 anos, de qualquer marca.
Por que comprar seu carro pelo consórcio Itaú em vez de financiar.
Você não precisa juntar dinheiro para a entrada e não paga juros. O custo é a taxa de administração, diluída nas parcelas.
A carta de crédito do consórcio de automóvel vale para carros de qualquer marca e modelo, novos ou seminovos.
Defina a carta de acordo com o carro que tem em mente e com a parcela que cabe no seu mês.
Nas assembleias mensais, um lance com recursos próprios ou com até 30% da carta de crédito, no lance embutido, pode antecipar a sua vez, conforme o grupo.
No Consórcio de Carro Itaú, a contemplação acontece por sorteio ou lance. Nos grupos com lance fixo, você oferta 40% e concorre com quem ofertou o mesmo percentual. Esse lance pode ser formado por até 30% de lance embutido, tirado da própria carta de crédito, mais 10% de recursos próprios.
Alguns grupos do consórcio de automóvel Itaú têm parcela reduzida de 30% até a contemplação. O crédito é atualizado pelo índice previsto no contrato, como FIPE, IPCA ou taxa prefixada. O FGTS não pode ser usado no consórcio de carro.
Compare antes de decidir como comprar o seu carro.
| Critério | Consórcio | Financiamento |
|---|---|---|
| Juros | O consórcio não tem juros. | Tem juros, que aumentam o valor final pago. |
| Entrada | Não exige entrada. | Normalmente exige entrada. |
| Custos | Taxa de administração diluída nas parcelas e encargos previstos em contrato. | Juros, IOF e tarifas previstas em contrato. |
| Quando você recebe | Na contemplação, por sorteio ou lance (livre, fixo ou embutido). | Logo depois da aprovação do crédito. |
| Indicado para | Quem pode planejar a compra. | Quem precisa do bem imediatamente. |
No financiamento, os juros aumentam o valor final do carro. No consórcio você espera a contemplação, mas paga menos pelo mesmo modelo.
simulação personalizada
Resposta rápida com opções alinhadas ao seu perfil e objetivo.
Campos obrigatórios aceleram seu atendimento.
Carro usado, van e Kombi, lance fixo, parcela reduzida e o que fazer depois da contemplação.
No Consórcio de Veículo Itaú, você escolhe o valor da carta de crédito e o prazo de pagamento. Depois, participa das assembleias do Itaú Consórcios e pode ser contemplado por sorteio ou lance.
Sim. No Consórcio de Automóvel Itaú, você poderá comprar carro de passeio, utilitário ou veículo elétrico zero ou usado com até 8 anos de fabricação.
Sim. O Consórcio de Carro Itaú permite comprar van ou Kombi zero ou usada com até 5 anos de fabricação, conforme a categoria e as regras de faturamento do grupo.
Sim. A carta de crédito do Consórcio de Automóvel Itaú pode ser utilizada para escolher a marca e o modelo desejado, desde que o veículo esteja dentro do valor da carta e das regras do grupo.
O lance fixo no Consórcio de Carro Itaú é uma modalidade com percentual previamente definido pelo grupo. Nos planos que oferecem essa opção, o consorciado pode ofertar 40% e concorrer em um sorteio com quem ofertar o mesmo percentual.
Sim. Nos grupos elegíveis, o consorciado pode utilizar até 30% da carta como lance embutido e acrescentar 10% de recursos próprios para formar o lance fixo de 40%.
Sim. O Itaú Consórcios pode oferecer grupos de Consórcio de Carro Itaú com parcela reduzida de 30% até a contemplação e campanhas específicas com redução de até 50%.
Sim. No Consórcio de Automóvel Itaú, você pode complementar a diferença com recursos próprios, desde que o veículo seja aprovado na análise documental e de crédito.
A atualização do crédito do Consórcio de Automóvel Itaú depende do índice previsto no contrato do grupo. O Itaú informa que podem ser utilizados FIPE, FIAT, IPCA ou taxa prefixada, conforme o plano contratado.
Não. O Consórcio de Automóvel Itaú não aceita como garantia veículo com histórico de compra ou venda em leilão. O automóvel usado também precisa possuir chassi, documentação regular e ser aprovado na avaliação do Itaú Consórcios.
Sim. No Consórcio de Carro Itaú, o veículo precisa atender ao limite de idade, possuir documentação regular, chassi e condições de ser constituído como garantia. Veículos com leilão, ônus, restrição ou alienação incompatível podem ser recusados. Isso garante também que você irá comprar um veículo da forma correta e com toda segurança.
O carro usado pode ter até 8 anos de uso. Carro zero quilômetro também entra, de qualquer marca e modelo.
Não. O consórcio de carro Itaú não exige entrada e não cobra juros. O custo é a taxa de administração, diluída nas parcelas.
Lance é uma oferta para tentar antecipar a contemplação. A apuração considera o percentual sobre o valor do bem mais taxas, não só o valor em reais. Você pode ofertar com recursos próprios ou com parte da carta. O FGTS não pode ser usado no consórcio de carro, só no de imóvel.
Se você pode esperar a contemplação, o consórcio costuma sair mais barato, porque não tem juros nem entrada. Se precisa do carro agora, o financiamento entrega mais rápido, mas o valor final fica maior por causa dos juros.
Você recebe uma comunicação oficial. Se foi por lance, é preciso pagá-lo dentro do prazo. Depois você envia os documentos, passa por uma nova análise de crédito e, com a aprovação, o pagamento do carro é liberado.